Le portefeuille passe de la politique à la mise en œuvre
Le portefeuille européen d’identité numérique n’est plus seulement une question de politique. Lors du sommet eIDAS qui s’est tenu à Berlin les 28 et 29 avril 2026, des acteurs publics et privés se sont réunis pour discuter de la mise en œuvre du portefeuille EUDI, des enseignements tirés des projets pilotes et des prochaines étapes avant une déploiement plus large à l’échelle européenne.
Pour les entreprises, cela importe car l’identité n’est pas un détail du côté du back-office. Elle affecte l’intégration des nouveaux employés, la prévention des fraudes, les vérifications d’âge, la signature des contrats, la création de comptes, le recouvrement de créances et l’accès aux services réglementés.
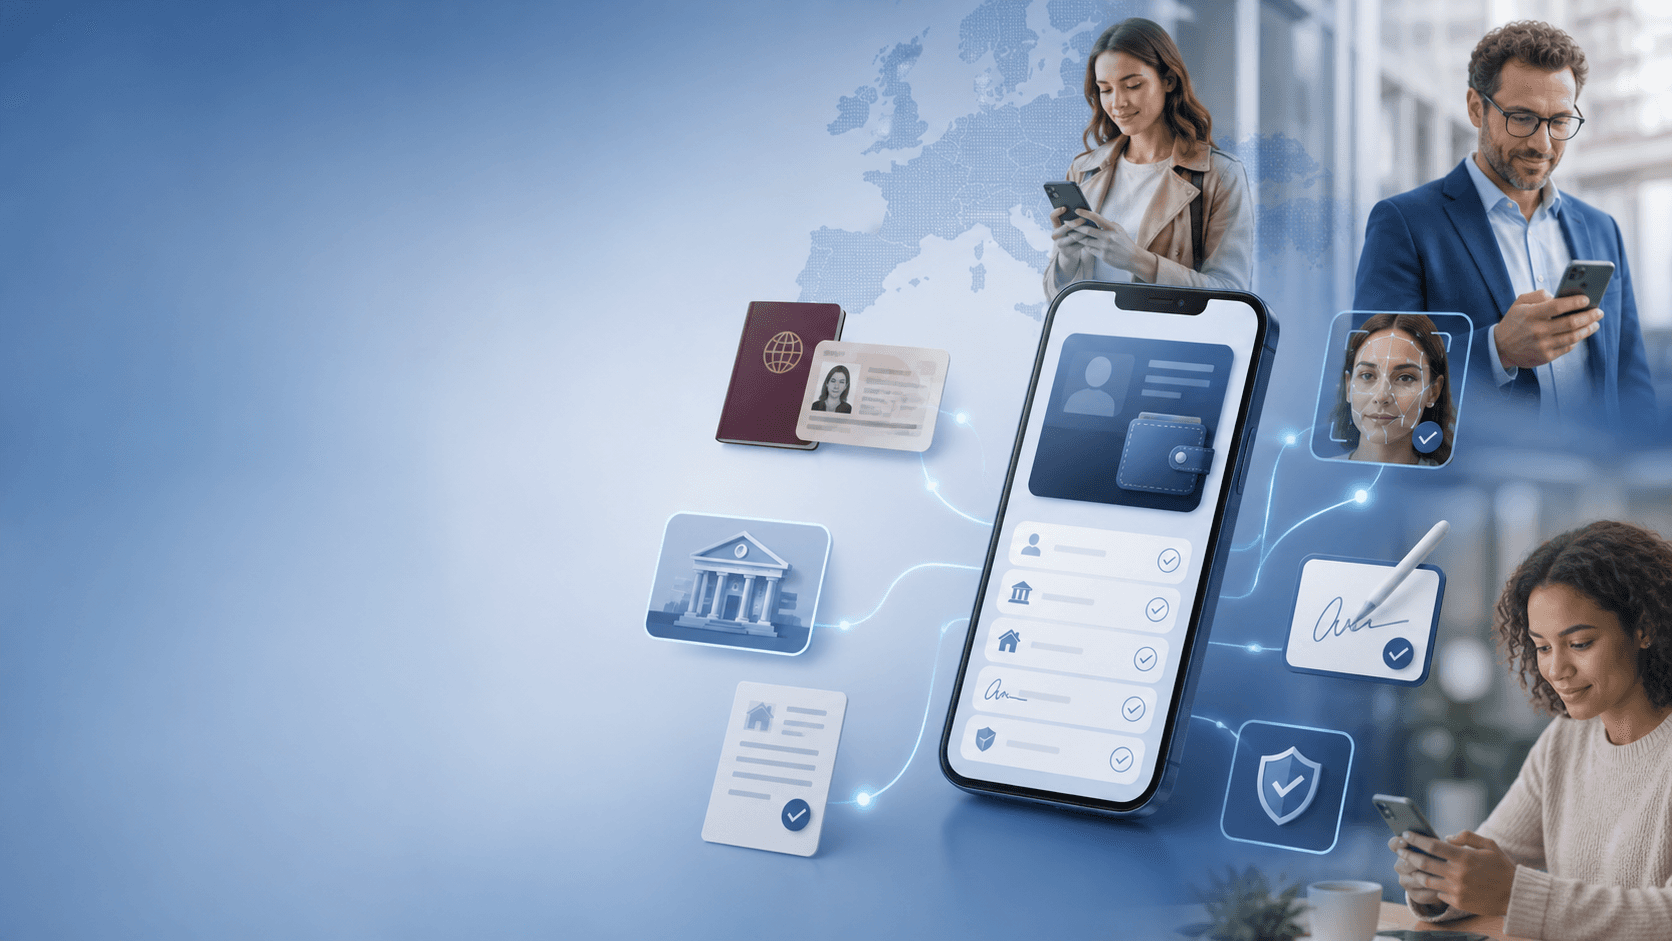
Ce portefeuille promet un avenir plus propre : les citoyens et les entreprises partageront leurs données d’identité vérifiées de manière numérique, avec davantage de contrôle et moins de manipulations répétitives de documents.
Ce futur est attrayant. Mais la transition ne sera pas sans problèmes.
Les entreprises devront supporter simultanément les méthodes d’identification anciennes et nouvelles.
L’arrivée de l’EUDI Wallet ne signifie pas que les passeports, les cartes d’identité, les identités bancaires et les systèmes d’identité électronique locaux disparaîtront soudainement des flux d’intégration.
Certains clients adopteront rapidement une identité basée sur un portefeuille. D'autres non. Certains marchés progresseront plus rapidement que d'autres. Certains cas d'utilisation nécessiteront des informations d'identification valides. D'autres continueront à faire appel à des scans de documents, à des identités bancaires, à la validation de l'adresse ou à des signatures électroniques.
C’est le problème pratique pour les entreprises : elles ne peuvent pas concevoir une solution pour une seule méthode d’identité et supposent que le marché suivra cette voie.
- Un client néerlandais peut s'attendre à iDIN.
- Un client belge peut utiliser itsme.
- Un client allemand peut suivre une autre route.
- Un client nordique peut être habitué à BankID.
- Un client international ne peut avoir qu'un passeport ou un document de résidence.
- Un cas à risque élevé peut encore nécessiter des contrôles supplémentaires.
C’est ainsi que l’on va voir l’onboarding évoluer dans un avenir proche : pas une seule voie élégante, mais plusieurs voies qui doivent fonctionner sans dérouter le client.
La véritable question n’est pas “ la bourse importera-t-elle ? ”
Ça le fera.
La meilleure question est : votre processus d’intégration peut-il gérer le changement sans devoir être refait à chaque fois ?
De nombreuses organisations ont des flux d’identité qui se sont développés un par un. Un nouveau pays a été ajouté. Puis un nouveau type de document. Puis une méthode d’identification basée sur les banques. Puis l’eSignature. Puis un contrôle de conformité anti-blanchiment d’argent. Puis une liste d’attente pour les vérifications manuelles.
Le résultat fonctionne, mais uniquement parce que les équipes savent où se trouvent les solutions de contournement.
Ce type de structure devient fragile lorsque le marché de l’identité change.
Le portefeuille EUDI ajoute une raison supplémentaire pour nettoyer cette situation. Non pas parce que chaque entreprise devra utiliser le portefeuille dès demain, mais parce que l’orchestration de l’identité deviendra de plus en plus importante. Les entreprises devront orienter les clients vers la méthode appropriée en fonction du pays, du niveau de risque, de la disponibilité des documents, des exigences réglementaires et des préférences des clients.
Si ce routage est codé en permanence, lent ou très manuel, l’intégration des nouveaux employés sera difficile.
Les bonnes relations d’identité réduisent l’incertitude
Un bon processus d’intégration ne demande pas à chaque client de faire la même chose. Il exige un niveau de garantie approprié en fonction de la situation.
- Un client à faible risque peut avoir besoin d’une simple confirmation de son identité.
- Un produit financier réglementé peut nécessiter un KYC plus strict.
- Un opérateur de jeu peut avoir besoin de vérifications d’âge et de contrôle d’exclusion.
- Un contrat de location ou un financement peuvent nécessiter la présentation d’une preuve d’identité et d’aptitude financière.
- Un flux de contrat peut nécessiter une signature électronique qui pourra être défendue ultérieurement.
Le but n’est pas de collecter davantage de données par défaut. Le but est de collecter les données correctes au bon moment, pour une raison bien définie.
C’est là que de nombreux processus d’intégration se trompent. On leur demande trop tôt ou on leur demande trop tard et on crée ensuite des tâches manuelles de suivi. Les deux nuisent à la conversion et engendrent des coûts opérationnels.
Le portefeuille peut réduire l’adhérence, mais pas toute l’adhérence.
Le portefeuille EUDI pourrait éliminer une partie des tâches d’authentification répétitives actuelles. Si les clients peuvent partager directement leurs informations d’identification vérifiées, les entreprises pourraient avoir besoin de moins d’enregistrements de documents et de moins de contrôles manuels.
Mais ce portefeuille ne supprimera pas toutes les règles commerciales. Les entreprises devront tout de même décider quelles informations de connexion sont acceptables, comment obtenir le consentement, quand il faudra procéder à une vérification supplémentaire, comment gérer les signaux de fraude et comment documenter le processus.
Ils auront également besoin de voies de repli. Un client sans portefeuille devra tout de même s'enregistrer. Un client transfrontalier peut ne pas disposer des informations d'identification attendues. Un document devra encore être vérifié. Une signature devra encore être requise.
Le but pratique n’est donc pas de remplacer le flux d’intégration actuel par “ le portefeuille ”. L’objectif est de créer un processus d’intégration qui puisse utiliser le portefeuille lorsque cela est utile, et d’utiliser d’autres méthodes lorsque cela n’est pas nécessaire.
Quelles entreprises devraient revoir leur stratégie avant que le marché ne change ?
Les entreprises n’ont pas besoin d’attendre que l’adoption complète de la EUDI Wallet soit réalisée avant de pouvoir améliorer le processus d’intégration. En fait, l’attente pourrait rendre cette transition plus difficile.
Un examen utile commence par cinq questions :
- Quels systèmes d’identification supportons-nous aujourd’hui ? Inclure l’analyse des documents, l’authentification par carte bancaire, les systèmes d’authentification électronique, la validation de l’adresse et l’examen manuel.
- Où déposent les clients les commandes ? Recherchez les cas où les utilisateurs abandonnent le processus, téléchargent le mauvais document ou ont besoin d’assistance.
- Quels contrôles sont vraiment nécessaires ? Diviser les exigences réglementaires en éléments distincts et en habitudes qui sont devenues une partie intégrante du processus au fil du temps.
- Pouvons-nous orienter les clients en fonction du risque et du contexte ? Un seul processus fixe n’est rarement le meilleur processus.
- Pouvons-nous ajouter une nouvelle méthode d’identification sans reconstruire le parcours ? C’est le test de la réactivité de la plateforme qui compte le plus. Si l’ajout d’une nouvelle méthode nécessite un projet technique long, plusieurs solutions manuelles et de nouveaux scripts de support, l’architecture est probablement trop rigide.
Où se situe Bluem
Bluem aide les entreprises à créer des flux d’intégration capables de gérer plusieurs méthodes d’authentification et de confiance dans un seul processus. Cela peut inclure la vérification des documents d’identité, l’identification via les banques, la validation de l’adresse, l’authentification électronique et les contrôles de conformité.
La valeur n'est pas de pousser tous les clients sur le même chemin. Elle consiste à offrir à chaque client une route adaptée à la situation tout en gardant le processus gérable pour l'entreprise.
Cela importe maintenant car le marché de l’identité change. Le portefeuille EUDI fera partie du paysage, mais il coexistera avec les méthodes existantes pendant un certain temps.
Les entreprises qui se préparent bien ne seront pas celles qui attendaient un standard européen d’identité parfait. Ce seront celles qui feront en sorte que leur onboarding soit suffisamment flexible pour accueillir les clients d’aujourd’hui et les exigences de demain.
Vous souhaitez voir comment votre processus d’intégration pourrait devenir un frein ? Bluem peut vous aider à examiner vos processus d’authentification actuels et à préparer une vérification basée sur le portefeuille sans compromettre ce qui fonctionne déjà.