De portefeuille verschuift van het beleid naar de uitvoering.
De Europese digitale identiteitsportefeuille is niet langer alleen een beleidsvraagstuk. Tijdens de eIDAS-top in Berlijn op 28 en 29 april 2026 kwamen publieke en private belanghebbenden bijeen om de implementatie van de EUDI Wallet, de leermomenten uit de piloten en de volgende stappen te bespreken voordat de portefeuille op grotere schaal in Europa wordt ingezet.
Voor bedrijven is dit belangrijk omdat identiteit geen detail is in de backoffice. Het heeft invloed op onboarding, fraudepreventie, leeftijdscontroles, contractondertekening, accountaanmaak, klantherstel en toegang tot gereguleerde diensten.
De portemonnee belooft een schonere toekomst: burgers en bedrijven delen digitaal verificatiegegevens voor identiteit, met meer controle en minder handmatig verwerken van documenten.
Die toekomst is aantrekkelijk. Maar de overgang zal niet soepel verlopen.
Bedrijven zullen tegelijkertijd moeten kunnen ondersteunen tussen oude en nieuwe identiteitsmethoden.
De komst van de EUDI Wallet betekent niet dat paspoorten, identiteitskaarten, bankgerelateerde identificatie en lokale eID-systemen plotseling uit de onboardingstromen verdwijnen.
Sommige klanten zullen snel overstappen op een wallet-gebaseerde identiteit. Anderen zullen dit niet doen. Sommige markten zullen sneller evolueren dan andere. Sommige use cases zullen vereisen dat er gekwalificeerde referenties zijn. Anderen zullen nog steeds vertrouwen op documentscan, bankidentificatie, adresvalidatie of elektronische handtekeningen.
Dit is het praktische probleem voor bedrijven: ze kunnen niet voor één identiteitsmodel designen en ervan uitgaan dat de markt dat ook zal volgen.
- Een Nederlandse klant kan iDIN verwachten.
- Een Belgische klant kan itsme gebruiken.
- Een Duitse klant kan een andere route volgen.
- Een Noors klant is misschien bekend met BankID.
- Een internationale klant mag alleen een paspoort of een verblijfstitel hebben.
- Een geval met een hoog risico kan nog steeds extra controles vereisen.
Zo zal onboarding voorlopig eruitzien: niet één elegante route, maar meerdere routes die moeten werken zonder de klant in verwarring te brengen.
De echte vraag is niet: “zal het portemonnee er toe doen?”
Dat zal het ook doen.
De betere vraag is: kan je onboardingproces verandering aan, zonder dat het telkens opnieuw moet worden ingericht?
Veel organisaties hebben identiteitsstromen die eenmaal per keer een uitzondering opleverden. Er werd een nieuw land toegevoegd. Vervolgens een nieuw documenttype. Vervolgens een bankgebaseerde identiteitsmethode. Vervolgens e-ondertekening. Vervolgens AML-screening. Vervolgens een wachtlijst voor handmatige controles.
Het resultaat werkt, maar alleen omdat teams weten waar de omkeringen zitten.
Dat soort structuren wordt kwetsbaar als de identiteitsmarkt verandert.
De EUDI Wallet voegt een extra reden toe om dit op orde te brengen. Niet omdat elke onderneming morgen meteen op wallet moet focussen, maar omdat identiteits-orchestration steeds belangrijker zal worden. Bedrijven zullen klanten moeten kunnen sturen via de juiste methode op basis van land, risiconiveau, beschikbaarheid van documenten, regelgevende vereisten en voorkeuren van klanten.
Als die routeknooppunten hardcoded zijn, traag of zeer handmatig zijn, zal de onboarding hierdoor worden belemmerd.
Goede identiteitsstromen verminderen onzekerheid
Een goede onboarding-flow vraagt niet van elke klant hetzelfde te doen. Het vraagt alleen de juiste mate van zekerheid voor de situatie.
- Een klant met een laag risico heeft mogelijk alleen een eenvoudige verificatie van zijn identiteit nodig.
- Een gereguleerd financieel product kan een strengere KYC vereisen.
- Een gokbedrijf kan leeftijdswijzigingen en uitsluitingscontroles nodig hebben.
- Een huurcontract of financieringstraject kan vereisen dat u identiteitsbewijs en bewijs van uw financiële draagkracht overlegd.
- Een contractverloop kan een elektronische handtekening vereisen die later kan worden verdedigd.
Het doel is niet om standaard meer gegevens te verzamelen. Het doel is om de juiste gegevens op het juiste moment te verzamelen, met een duidelijke reden.
Daar gaan veel onboardingprocessen fout. Ze vragen te veel te vroeg, of ze vragen te weinig en creëren later handmatige follow-up. Beide leiden tot minder conversies en kosten.
De portemonnee kan wrijving verminderen, maar niet alle wrijving.
De EUDI Wallet kan een deel van de huidige herhaalde identiteitscontrole overbodig maken. Als klanten hun verificatiegegevens rechtstreeks kunnen delen, heeft het bedrijf mogelijk minder documenten te uploaden en minder handmatige controles nodig.
Maar de wallet zal niet alle bedrijfsregels wegnemen. Bedrijven zullen nog steeds moeten beslissen welke referenties acceptabel zijn, hoe toestemming wordt verkregen, wanneer aanvullende verificatie nodig is, hoe fraude-signalen worden behandeld en hoe het proces wordt gedocumenteerd.
Ze zullen ook back-uproutes nodig hebben. Een klant zonder portemonnee moet nog steeds worden aangemeld. Een klant die grensoverschrijdende transacties uitvoert, heeft mogelijk niet de verwachte referenties. Een document moet nog steeds worden gevalideerd. Een handtekening is mogelijk nog steeds vereist.
Het praktische doel is dus niet om de huidige onboardingflow te vervangen door “de wallet”. Het doel is een onboardingproces te ontwikkelen dat de wallet kan gebruiken waar dat nuttig is en andere methoden kan gebruiken waar dat niet het geval is.
Wat bedrijven moeten overwegen voordat de markt zich verschuift
Bedrijven hoeven niet te wachten tot volledige acceptatie van EUDI Wallet voordat ze de onboarding verbeteren. In feite kan het wachten de overgang moeilijker maken.
Een nuttig overzicht begint met vijf vragen:
- Welke identiteitsmethoden ondersteunen we vandaag? Inbegrepen zijn documentscanning, bankgebaseerde identificatie, eID-systemen, adresvalidatie en handmatige verificatie.
- Waar brengen klanten de goederen af? Zoek naar situaties waarin gebruikers het proces verlaten, het verkeerde document uploaden of ondersteuning nodig hebben.
- Welke controles zijn echt nodig? Afzonderlijke regelgevende vereisten werden losgekoppeld van gewoonten die na verloop van tijd deel van de gang van zaken werden.
- Kunnen we klanten op basis van risico en context rangschikken? Een enkel vast proces is zelden het beste proces.
- Kunnen we een nieuwe identiteitsmethode toevoegen zonder de reis opnieuw te moeten doorlopen? Dit is de test voor de bruikbaarheid van de wallet die het belangrijkst is. Als het toevoegen van een nieuwe methode een lang technisch project, meerdere handmatige omkeringen en nieuwe ondersteuningsscripts vereist, is de architectuur waarschijnlijk te rigide.
Waar Bluem past
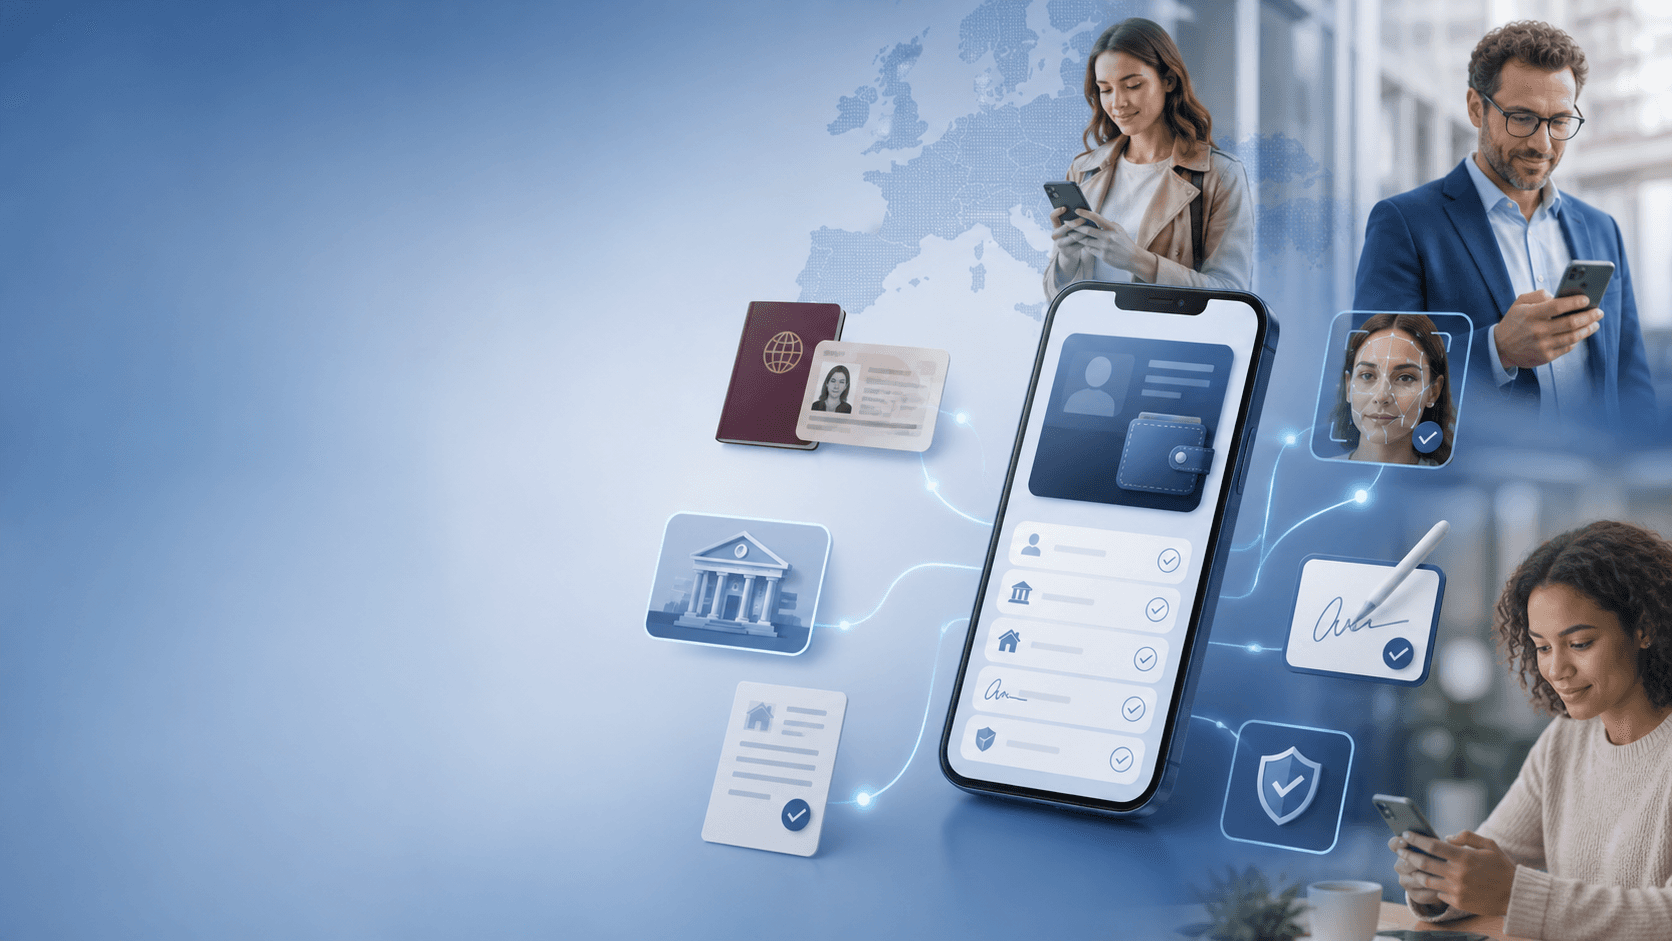
Bluem helpt bedrijven onboardingprocessen op te bouwen die meerdere identiteits- en vertrouwensmethoden in één proces kunnen verwerken. Dat kan gaan van verificatie van ID-documenten, identificatie op basis van bankgegevens, adresvalidatie, e-ondertekening en compliance-controles.
Waardoor het niet de bedoeling is om elke klant dezelfde weg te laten volgen. Het gaat er om om elke klant een route te geven die past bij de situatie en waarmee het proces voor het bedrijf beheersbaar blijft.
Dat is nu belangrijk omdat de identiteitsmarkt verandert. De EUDI Wallet zal onderdeel van het landschap worden, maar het zal nog enige tijd naast bestaande methoden blijven bestaan.
Bedrijven die goed voorbereid zijn, zullen niet degenen zijn die op een perfecte Europese identiteitseigenschap zullen wachten. Zij zullen degenen zijn die hun onboarding zodanig flexibel maken dat deze voldoet aan de vereisten van vandaag en de eisen van morgen.
Wil je zien waar je onboardingproces een knelpunt kan vormen? Bluem kan je helpen om je huidige identiteitsroutes te evalueren en je voor te bereiden op verificatie op basis van een wallet, zonder de functionaliteit die al werkt te onderbreken.